

“歌手厲娜卷入借貸糾紛”引熱議,律師解讀
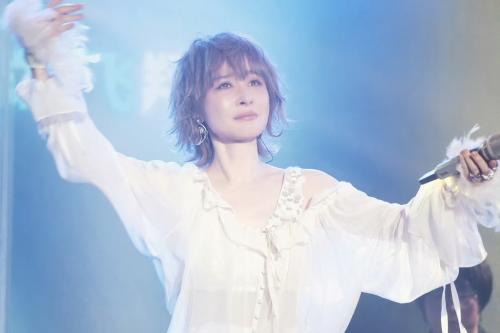
中新網北京11月19日電(記者 劉越)近日,歌手厲娜因卷入一起民間借貸糾紛,引發輿論關注。

11月16日,“曝厲娜卷入借貸糾紛”話題沖上熱搜第一。企查查APP顯示,2018年,厲娜、鄭少文曾因“民間借貸糾紛”起訴聶皓、陳耀冬。案件信息顯示,當年3月,雙方簽訂《借款協議》,約定借款約2000萬元、月息3%,聶皓為擔保人,借款期限6個月(2018年3月20日至8月19日)。此后,鄭少文、厲娜先后向陳耀冬轉賬1030萬元、780萬元,合計出借1810萬元。
2019年10月,法院一審判令陳耀冬償還剩余本金480萬元,并自2019年1月25日起按年利率24%支付利息,聶皓承擔連帶清償責任。兩被告上訴后二審維持原判。2020年11月,聶皓、陳耀冬因此案成為被執行人;2022年4月,厲娜、鄭少文申請恢復執行,執行標的484.45萬余元;同年6月,陳耀冬、聶皓被限制高消費。
當日,厲娜發文回應并曬出銀行流水:“是朋友的780萬,我只是幫忙轉借,已回收借款200萬,也第一時間轉回給朋友,沒有任何獲利行為,我今天也已經被團隊教育了,以后我會更加謹慎。”

律師解讀:并不屬于高利貸,也不違法
伴隨輿情發酵,“約定月息3%算不算高利貸、是否違法”的討論也隨之升溫。
為此,記者采訪了北京星權(深圳)律師事務所袁哲律師。袁哲分析,本案借款發生在2018年,應當適用2015年民間借貸司法解釋的“兩線三區”規則。按照該規定,年利率24%以內的利息,法院予以保護;24%至36%區間屬于自然之債,已經支付的利息不能追回,未支付的法院不予支持;超過36%的部分約定無效。
“本案約定月息3%,對應年利率36%,剛好卡在2015年司法解釋規定的36%這條‘自然之債’的邊緣上,并不屬于高利貸,也不違法。”
按照現行法律規定,自2020年8月20日起,民間借貸利率的司法保護上限已調整為一年期貸款市場報價利率(LPR)的四倍,“月息3%”遠超這一標準。對此,袁哲表示,現行民間借貸利率以LPR四倍為上限,但新規僅適用于施行后新受理的一審案件,不具備溯及力。新規頒布時,本案不僅已由一審法院受理,而且一審程序已審結,不屬于新規施行后新受理的一審案件,因此二審程序仍然適用2015年司法解釋的利率標準。
值得注意的是,厲娜在回應中稱,780萬是朋友的錢、自己只是幫忙轉借,收到200萬后立刻轉回、沒有獲利。袁哲表示,現實中之所以出現代轉、頂名出借,常見原因有三:一是人情往來與隱性回報,雖不賺利差,但可能換取演藝資源、商務合作;二是規避“職業放貸人”認定,借用不同親友賬戶分散出借;三是幕后金主刻意“隱身”,不愿在借條和流水上留名。
既然厲娜自稱“僅幫忙轉借”,為何公開判決中厲娜為“出借人”?袁哲解釋,法院遵循合同相對性原則,借款協議載明出借人為厲娜,流水顯示借款由其賬戶轉出,“在沒有相反證據的情況下,她不僅享有起訴權,也需對外承擔全部法律責任。至于錢款實際歸屬,需結合證據認定,但對外不影響其出借人身份認定。”
據案情披露,鄭少文出借1030萬、厲娜出借780萬,庭審中,兩人述稱,陳耀冬償還鄭少文本金共計950萬元,償還厲娜本金共計200萬元。為何金額存在明顯差異?袁哲解釋,多人共同出借時,若事前沒有書面約定回款按出資比例分配,實際催收、對接借款人的一方往往優先收回本金;而若厲娜上述說法屬實,像她這種處于中間轉借位置的出借人,更容易承擔壞賬風險。
律師提醒:頂名借貸、借卡過賬風險極高
若厲娜所述的“代轉借”情形成立,有何風險?
袁哲表示,這種“拿他人資金、走自己賬戶、以本人名義出借”的操作,暗藏多重法律風險。對內,如果厲娜和出資人沒有簽署委托出借協議、留存完整證據,一旦后續款項無法追回,出資人可憑轉賬記錄起訴厲娜,主張該筆錢款是借給厲娜個人,厲娜需要自行承擔還款責任。對外,訴訟、執行全程需要厲娜配合,伴隨持續的時間成本與輿論風險;大額資金快進快出,還可能觸發銀行反洗錢風控核查。
她特別提醒廣大網友,切勿出借銀行卡為他人走流水,風險覆蓋民事、行政乃至刑事層面。民事上,流水是資金往來核心證據,一旦資金出現糾紛,持卡人可能被起訴擔責;行政層面,賬戶內如果混入涉詐資金,銀行卡會被凍結,嚴重時名下支付功能被限制,影響日常使用;稅務、信貸方面,異常流水會引來稽查,同時影響個人貸款審批;更嚴重的是,若資金涉及電信詐騙、賭博、非法集資等犯罪,持卡人可能涉嫌幫信罪、掩飾隱瞞犯罪所得罪,承擔刑事責任。
回顧整起事件,其給普通大眾的警示不言而喻。袁哲指出,法律認的是合同相對性和銀行流水,誰簽字、誰轉賬,誰就是直接責任人,所以無論感情多深,都絕不要替人“頂名借貸”或“借卡過賬”,否則一旦爆雷,對外要獨自扛起討債重擔,對內還可能被朋友反過來起訴追責;這也意味著,金錢往來務必留存憑證,再熟的關系也不能只靠口頭信任,借條必須寫清本金、合法利率和還款期限,若是多人共同出借,更要提前約定好回款分配比例,避免日后因“先還誰的錢”而扯皮。
“與此同時,面對遠高于銀行貸款利率的回報承諾還須保持警惕,這類高息誘惑背后往往伴隨極高的違約風險,超出國家法定保護上限的利息即便打贏官司也得不到法院支持,切莫為貪圖高息反把本金搭進去;而即便勝訴也并不等于拿到錢,若對方名下沒有財產,從判決生效到真正執行回款往往是一場漫長的拉鋸戰,因此大額出借前一定要核實對方真實還款能力、盡量要求提供擔保,把風控做在前面,才是守護自身財產安全之道。”(完)
文娛新聞精選:
 2026年11月22日 10:23:01
 2026年11月22日 10:22:53
 2026年11月22日 10:22:17
 2026年11月22日 10:22:09
 2026年11月22日 10:18:25
 2026年11月21日 16:16:38
 2026年11月21日 16:01:05
 2026年11月20日 16:56:41
 2026年11月20日 13:56:02
 2026年11月20日 11:56:21






 京公網安備 11010202009201號