

中新健康|體檢機構走向多業態融合 檢后管理成競爭新焦點
中新網北京11月5日電(記者 趙方園)中國健康體檢行業市場規模正持續擴張。據中研普華數據,中國體檢行業市場規模從2020年的2074億元增長至2024年的2922億元,2030年市場規模有望達到8000億元。當前市場呈現“公立主導、民營追趕”的格局:公立醫院體檢科占據約七成市場份額,民營機構市占率提升至約兩成,互聯網平臺則開始以補充角色進入這一領域。
但規模擴張的背后,“只檢不管”仍是行業長期存在的短板。有相當比例的亞健康問題并不需要醫生介入,需要的是持續管理,而管理恰恰是最難的一環。
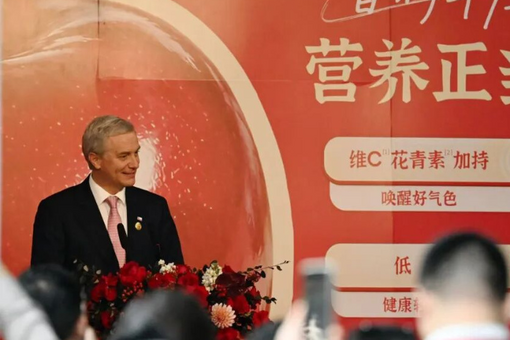
在這一背景下,體檢行業正從“單次檢查”向“連續健康管理”延伸。部分頭部機構開始將體檢與口腔、醫美、耳鼻喉等專科服務集中布局,并借助互聯網醫院、AI輔助和供應鏈能力探索檢后服務。不過,多業態融合目前仍屬少數機構的嘗試,尚未成為行業普遍模式。近期,記者探訪京東健康綜合門診(亦莊院區)時看到,該門診將體檢、口腔、醫美、中醫正骨等業態集中布局。
多業態集中在一個門診,能否形成真正的服務協同,還是僅停留在“物理拼盤”,是這類模式首先要回答的問題。在京東健康副總裁、消費醫療業務總經理黃國軍看來,判斷是拼盤還是真協同,核心在于科室之間有沒有“數據流動”和“責任連帶”。
“在拼盤模式下,查出血糖異常,報告翻篇了,其他科室不知道。而在協同模式下,體檢報告應成為一條行動指令。比如發現牙周風險,系統內直達口腔診室;腰椎曲度異常,影像直接傳至正骨醫師。”
在業內看來,“多合一”模式的價值在于,客戶可以在相對集中的空間和時間里一次性完成多項檢查和服務。但大而全和小而美是不同機構的選擇,多業態能否成立,關鍵不在于科室數量多少,而在于數據、責任和流程能否真正打通。
針對行業內普遍的“檢完即止”痛點,京東健康消費醫療業務部體檢業務負責人吳大領表示,體檢報告看不懂、各科室項目獨立、醫學名詞晦澀、陽性指標不分級等,一直是困擾受檢者的問題。檢后管理需要從“查”延伸到“管”、從“治”延伸到“養”,但能否真正落地,仍取決于醫療資源銜接、服務標準化和客戶依從性等多重因素。在業內看來,檢后管理能力正在成為體檢機構差異化競爭的關鍵。
行業擴張的同時,規范發展仍是共同前提。黃國軍表示,社會發展到一定階段要堅守正道、堅守規則,醫療行業越來越規范是趨勢。隨著居民預期壽命不斷延長,體檢、醫美等市場仍有較大空間;行業混亂則會擠壓發展空間。對體檢機構而言,一方面要更好傳播健康理念,另一方面也要通過自身努力推動行業更加規范。
從行業趨勢看,體檢中心正從單一檢查場景向“檢查—解讀—干預—管理”延伸,多業態融合、AI輔助和檢后服務成為新的競爭維度。但這些能力最終都要回到醫療本質:數據是否連通、責任是否清晰、服務是否規范。只有跨過“物理拼盤”階段,多業態融合才能真正轉化為健康管理價值。(完)







 京公網安備 11010202009201號